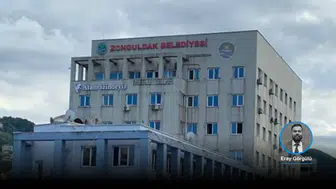


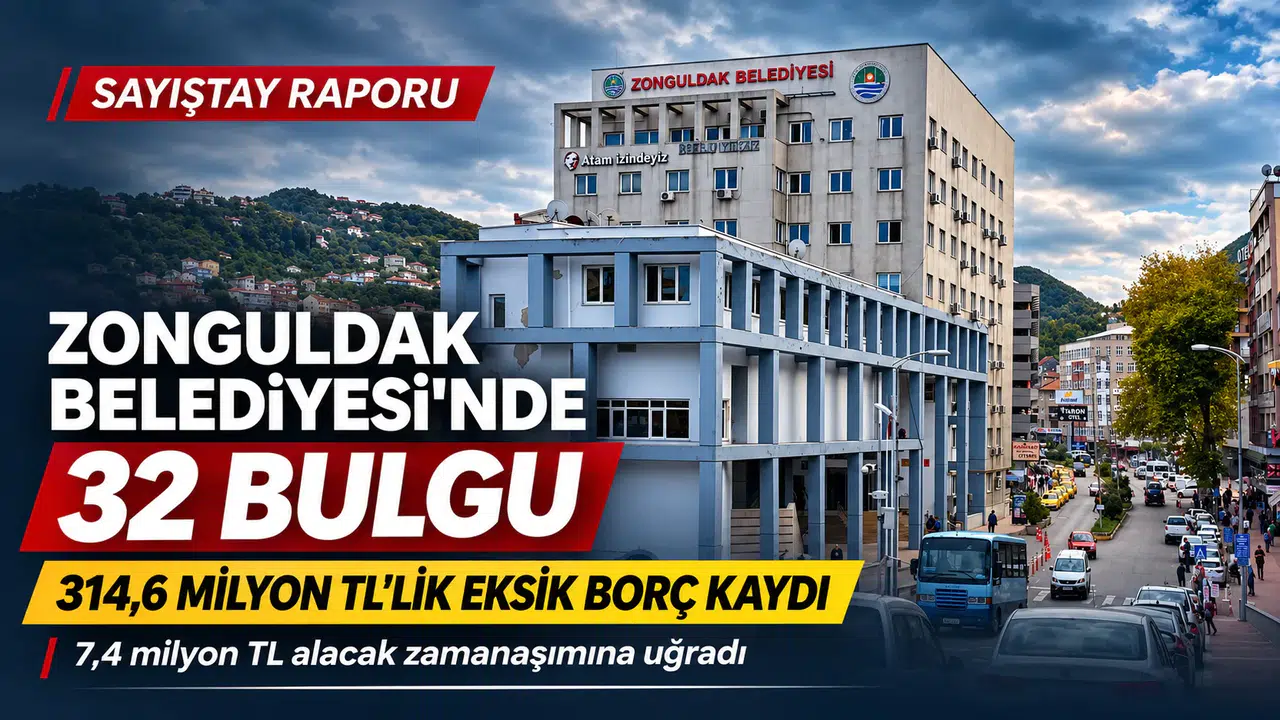
Denetimde, kamuya olan borçların 314 milyon 568 bin lira eksik muhasebeleştirildiği, 970 yevmiye kaydında geriye dönük değişiklik yapıldığı ve 7 milyon 414 bin liralık belediye alacağının zamanaşımına uğradığı tespit edildi. Personel giderlerinin yasal sınırı 137 milyon 599 bin lira aştığı belirlenirken, ruhsatsız işyerleri, ihale uygulamaları ve belediye kaynaklarının kullanımıyla ilgili aykırılıklar da rapora girdi.
Ekim 2026 tarihli denetim raporu ile belediyenin 2025 yılı bilançosunda yer alan rakamlar, belediyenin mali durumuna ilişkin verileri de ortaya koydu. Bilançoda 2 milyar lirayı aşan kısa ve uzun vadeli yabancı kaynak bulunurken, 848 milyon liralık bütçe emaneti kaydı dikkat çekti. Sayıştay, otopark yapımı için toplanan gelirlerin personel maaşlarının ödenmesinde kullanıldığını da tespit etti.
Sayıştayın denetim görüşünde, belediyenin mali tablolarının iki temel bulguda belirtilen hesap alanları dışında önemli yönleriyle doğru ve güvenilir bilgi içerdiği ifade edildi.
Kamuya olan borçlar 314,5 milyon lira eksik gösterildi
Denetimin mali tablolarla ilgili en yüksek tutarlı bulgusu, vergi ve sosyal güvenlik prim borçlarına ilişkin oldu.
Sayıştayın incelemesinde belediyenin vadesi geçmiş vergi ve benzeri borçlarının 33 milyon 216 bin 355 lira, sosyal güvenlik prim borçlarının ise 298 milyon 379 bin 832 lira olduğu belirlendi.
Buna karşılık belediye bilançosunun 368 numaralı vadesi geçmiş, ertelenmiş veya taksitlendirilmiş yükümlülükler hesabında yalnızca 17 milyon 27 bin 270 lira kayıtlı olduğu, uzun vadeli yapılandırılmış kamu borçlarının takip edildiği 438 numaralı hesapta herhangi bir bakiye bulunmadığı görüldü.
Sayıştay, söz konusu borçların mali tablolarda olması gerekenden 314 milyon 568 bin 918 lira eksik yer aldığını tespit etti.
Belediye yönetimi, denetime verdiği cevapta farkın borç anaparalarına ait faizlerden kaynaklandığını bildirdi. Sayıştay ise yapılandırılmış borçlara ilişkin faizlerin de ilgili muhasebe hesaplarında gösterilmesi gerektiğini belirterek açıklamayı yeterli bulmadı.
Kısa vadeli yükümlülükler 1 milyar lirayı aştı
Belediyenin 2025 yılı bilançosuna göre toplam varlıkları 8 milyar 16 milyon 676 bin 309 lira olarak kaydedildi. Bunun 7 milyar 730 milyon liralık bölümü duran varlıklardan oluştu.
Kısa vadeli yabancı kaynaklar 1 milyar 43 milyon 938 bin 178 lira, uzun vadeli yabancı kaynaklar ise 963 milyon 615 bin 292 lira oldu. Böylece kayıtlı yabancı kaynakların toplamı 2 milyar 7 milyon 553 bin 470 liraya ulaştı.
Belediyenin dönen varlıkları 285 milyon 852 bin 195 lira, hazır değerleri 84 milyon 513 bin 219 lira, banka hesabındaki tutar ise 72 milyon 906 bin 198 lira olarak yer aldı.
Kısa vadeli yükümlülükler, dönen varlıkları yaklaşık 758 milyon lira aştı.
Bilançodaki 848 milyon 578 bin 362 liralık bütçe emanetleri hesabı, kısa vadeli faaliyet borçlarının en büyük kalemini oluşturdu. Kamu idarelerine olan mali borçlar ise kısa vadede 140 milyon 430 bin 152 lira, uzun vadede 805 milyon 451 bin 313 lira olarak kaydedildi.
Belediyenin faaliyet alacakları arasında 111 milyon 169 bin 158 liralık takipli gelir alacağı da bulundu.
970 muhasebe kaydında geriye dönük değişiklik
Sayıştay denetçileri, belediyenin 2025 yılı Birleştirilmiş Veriler Defteri'ndeki 970 yevmiye kaydında geriye dönük değişiklik yapıldığını belirledi.
Raporda, muhasebe hatalarının yeni bir kayıt oluşturularak düzeltilmesi gerekirken, geçmiş tarihli kayıtların doğrudan değiştirildiği ifade edildi.
Denetimde belirlenen örneklerden birinde, 28 Ekim 2025 tarihli banka kredi kartlarından alacaklar hesabına ilişkin kayıtların 9 Ocak 2026 tarihinde başka bir hesapla değiştirildiği görüldü.
Başka bir işlemde 2 Eylül 2025 tarihli banka hesabı kaydı, 8 Ocak 2026 tarihinde verilen çekler ve ödeme emirleri hesabına dönüştürüldü.
30 Kasım 2025 tarihli kâğıt ürünleri alımına ilişkin yevmiye kaydının ise 29 Ocak 2026 tarihinde silindiği tespit edildi.
Sayıştay, bu uygulamanın muhasebe kayıtlarının güvenilirliğini ve yapılan değişikliklerin izlenebilirliğini olumsuz etkilediğini bildirdi.
Belediye yönetimi bulguyu kabul ederek sonraki işlemlerde daha dikkatli davranılacağını açıkladı.
7,4 milyon liralık alacak zamanaşımına uğradı
Sayıştayın belediye alacaklarına ilişkin incelemesinde, 1991-2020 yıllarına ait vergi alacakları ve idari para cezalarından oluşan toplam 7 milyon 414 bin 570 liralık kamu alacağının zamanaşımına uğradığı tespit edildi.
Denetim raporunda, bu duruma sebebiyet veren sorumlular hakkında rücu mekanizmasının işletilmediği belirtildi.
Belediye yönetimi, bütün mükelleflerin takip edildiğini ve alacakların zamanaşımına uğramadığını savundu.
Sayıştay ise belediyenin elektronik kayıtlarında yaklaşık 60 milyon satırlık verinin incelendiğini, bu inceleme sonucunda söz konusu alacakların zamanaşımına uğradığının belirlendiğini bildirdi.
Raporda, zamanaşımına uğrayan alacaklarla ilgili sorumluluğu bulunan kamu görevlileri hakkında kasıt, kusur veya ihmal durumlarının değerlendirilerek gerekli rücu işlemlerinin başlatılması istendi.
İki AVM'de 142 işletmenin ruhsatı bulunamadı
Denetimde işyeri açma ve çalışma ruhsatlarıyla ilgili tespitler de yer aldı.
Sayıştay, Zonguldak Belediyesi sınırları içerisindeki iki alışveriş merkezinde faaliyet gösteren toplam 219 işletmeye yönelik örneklem denetiminde, 142 işletmenin işyeri açma ve çalışma ruhsatı bulunmadan faaliyetlerini sürdürdüğünü belirledi.
Raporda ayrıca belediye tarafından kiraya verilen veya tahsis edilen 247 işyerinin 142'sinin ruhsatsız olduğu kaydedildi.
Belediye yönetimi, 2025 yılında 219 işletmenin denetlendiğini ve ruhsatsız olduğu belirlenen 142 işletmeye idari para cezası uygulandığını bildirdi. Ruhsatsız işyerlerinin genellikle büro, ofis ve muayenehane niteliğinde olduğunu ifade etti.
Sayıştay ise iki AVM'de incelenen işletmeler arasında belediyenin açıklamasında belirtilen istisna kapsamına giren bir işletme bulunmadığını bildirdi.
Raporda, idari para cezalarına rağmen ruhsatsız faaliyetlerin devam ettiği, takip denetimlerinin yeterli biçimde yapılmadığı ve ruhsat şartlarını taşımayan işletmelerle ilgili gerekli yaptırımların uygulanmadığı belirtildi.
Emlak vergisinde 10 bin 432 bağımsız bölümü ilgilendiren hata
Sayıştayın emlak vergisi kayıtları üzerindeki incelemesinde, aynı binada bulunan bağımsız bölümlerin farklı inşaat sınıfları üzerinden vergilendirildiği belirlendi.
Bu uygulamanın 10 bin 432 bağımsız bölümü etkilediği tespit edildi.
Raporda, emlak vergisi matrahı hesaplanırken kalorifer veya doğalgaz tesisatı için uygulanması gereken yüzde 8'lik, asansör için uygulanması gereken yüzde 6'lık ilavelerin bazı bağımsız bölümlerde dikkate alınmadığı belirtildi.
Belediyenin aynı özelliklere sahip taşınmazlara farklı vergi uyguladığı, inşaat sınıflarının fiilî duruma uygunluğuna ilişkin kontrol yapılmadığı kaydedildi.
Belediye yönetimi, eski yapı stoku ve kayıtların aktarılması sırasında ortaya çıkan sorunları gerekçe gösterdi. Ayrıca fiilî duruma göre yapılacak güncellemelerin belediye gelirlerini düşürebileceğini savundu.
Sayıştay ise vergilendirmenin kanuni ve doğru matrah üzerinden yapılması gerektiğini bildirdi.
Mithatpaşa, Terakki ve Yayla mahallelerindeki 49 taşınmazın arsa vergisi yerine arazi vergisi üzerinden vergilendirildiği de raporda yer aldı. Belediye, bu taşınmazlar için gerekli düzeltme tahakkuklarının yapıldığını açıkladı.
Denetimde, birden fazla taşınmazı olmasına rağmen indirimli emlak vergisi uygulamasından yararlanan bazı mükelleflerin bulunduğu ve muafiyet şartlarının araştırılması gerektiği belirtildi.
Ruhsatsız yapı olduğu gerekçesiyle idari para cezası uygulanan 98 yapı için de emlak vergisi mükellefiyeti oluşturulmadığı tespit edildi.
Otopark gelirlerinden personel maaşı ödendi
Sayıştay, belediyenin otopark yapılması amacıyla tahsil ettiği gelirleri farklı harcamalarda kullandığını belirledi.
Otopark Yönetmeliği uyarınca ilgili hesapta biriken tutarların, bölge ve genel otoparkların yapılması ile bu amaçla gerçekleştirilecek arsa alımlarında kullanılması gerekiyor.
Ancak denetimde, belediyenin otopark hesabında bulunan paraları personel maaşı ödemelerine aktardığı tespit edildi.
Raporda, belediye sınırları içerisinde bölge ve genel otopark bulunmadığı ve bu yönde çalışma yapılmadığı da belirtildi.
Belediye yönetimi, ekonomik sıkıntılar nedeniyle otopark gelirlerinden maaş ödemesi yapıldığını kabul etti.
İhaleye çıkarılmadan 10 yıllık kiralama sözleşmesi
Sayıştay, belediyeye ait bir taşınmazın kira sözleşmesi sona erdikten sonra ihale yapılmaksızın aynı işletmeciye yeniden verildiğini tespit etti.
Rapora göre belediye encümeninin kararıyla mevcut işletmeciyle 10 yıllık yeni kira sözleşmesi imzalandı. Taşınmazın sözleşmede belirlenen kullanım amacı dışında büfe ve oto galeri gibi faaliyetlerde kullanılmasına da izin verildi.
Belediye, işletmecinin uzun yıllardır aynı alanda faaliyet göstermesini ve taşınmazın korunması ihtiyacını gerekçe gösterdi.
Sayıştay ise üç yıldan uzun süreli kiralamalarda karar yetkisinin belediye meclisine ait olduğunu, encümen kararıyla 10 yıllık sözleşme yapılmasının yetki aşımı oluşturduğunu ve taşınmazın ihalesiz olarak yeniden kullandırılmasının mevzuata aykırı olduğunu bildirdi.
Gar sahası ve sahildeki 44 dükkân için usulsüz kullanım tespiti
Denetim raporunda, belediyenin başka kamu kurumlarından kiraladığı taşınmazları üçüncü kişilere ecrimisil karşılığında kullandırması da yer aldı.
Sayıştay, TCDD Genel Müdürlüğünden kiralanan istasyon gar sahasındaki 36 dükkân ile Milli Emlaktan kiralanan sahil kordon boyundaki 8 dükkânın bu yöntemle kullandırıldığını belirledi.
Belediye yönetimi, söz konusu yerlerdeki kullanıcıların kısa sürede tahliye edilememesi nedeniyle ecrimisil uygulandığını, alanların yeniden ihale edilmesinin zaman gerektirdiğini açıkladı.
Raporda ise ecrimisil uygulamasının uzun süredir devam ettiği ve taşınmazların tahliyesine yönelik hukuki süreçlerin başlatılmadığı belirtildi.
Sayıştay, toplam 44 dükkânın kullanımının ihale mevzuatına uygun hale getirilmesi gerektiğini bildirdi.
Taksi, minibüs ve servis plakalarında süresiz kullanım
Belediye sınırlarında faaliyet gösteren ticari taşıtların plakalarına ilişkin uygulamalar da denetime konu oldu.
Rapora göre Zonguldak'ta 336 ticari taksi, 276 minibüs ve 138 servis plakası bulunuyor.
Sayıştay, bu plakaların 24 Aralık 1997 tarihli İl Trafik Komisyonu kararı doğrultusunda süresiz tahsis edildiğini, ihale süreci işletilmediğini ve plaka devirlerine izin verildiğini tespit etti.
Plaka sahiplerine ilişkin listeler ile noter tescil kayıtları arasında uyumsuzluklar bulunduğu da belirlendi. Bazı plakalara ait aktif noter tescil kaydı bulunmadığı, bu nedenle fiilen çalışan taksi ve minibüs sayısının belediye tarafından tam olarak tespit edilemediği kaydedildi.
Belediye yönetimi, geçmiş yıllarda verilen plakaların kazanılmış hak niteliğinde olduğunu savundu.
Sayıştay ise ilgili yüksek yargı kararlarına atıf yaparak ticari plaka kullanımının süresiz kazanılmış hak olarak kabul edilemeyeceğini ve plaka tahsis işlemlerinin ihale mevzuatına uygun şekilde yürütülmesi gerektiğini belirtti.
Pazar yeri gelirlerini üçüncü kişi topladı
Sayıştay, Milli Emlak Genel Müdürlüğünün tasarrufundaki bir alanda belediye dışında üçüncü bir kişinin pazar yeri kurduğunu ve gelirlerini topladığını tespit etti.
Rapora göre söz konusu yerde çarşamba ve cumartesi günleri belediye tarafından giysi pazarı kurulurken, pazartesi ve cuma günleri başka bir kişi pazar kurarak gelirlerini tahsil etti.
Belediye yönetimi, üçüncü kişiye herhangi bir tahsis, kiralama veya işletme hakkı vermediğini, uygulamanın fiilî durumdan kaynaklandığını açıkladı.
Sayıştay, pazar yerlerinin belediyeler veya çoğunluk hissesine sahip oldukları iştirakler dışında kurulup işletilemeyeceğini belirterek mevcut uygulamanın sona erdirilmesini istedi.
İhale limitlerinin altında kalmak için alımlar bölündü
Denetimde belediyenin bazı mal, hizmet ve yapım işlerini, ihale yapılmasını gerektiren parasal sınırların altında kalacak biçimde parçalara ayırarak doğrudan temin yöntemiyle gerçekleştirdiği belirlendi.
Bu işlemler arasında tadilat, taş duvar yapımı, tamir, bakım ve onarım, kamyon ve iş makinesi kiralama ile kereste alımları yer aldı.
Sayıştay, söz konusu işlerin önceden öngörülebilir ve planlanabilir nitelikte olduğunu, bu nedenle temel ihale usulleriyle karşılanması gerektiğini bildirdi.
Belediye yönetimi ise alımların bilinçli biçimde parçalara bölünmediğini, Zonguldak'ın arazi ve coğrafi özellikleri nedeniyle ani ihtiyaçlar ortaya çıktığını savundu. Sonraki dönemlerde benzer ihtiyaçların daha bütüncül biçimde planlanacağını açıkladı.
Altı araç kiralama ihalesinde pazarlık usulü eleştirisi
Sayıştay, 2024 ve 2025 yıllarında gerçekleştirilen altı araç kiralama ihalesinde, Kamu İhale Kanunu'nun 21/b maddesindeki koşullar oluşmadan pazarlık usulüne başvurulduğunu tespit etti.
İhalelerde açık ihale hazırlıklarının tamamlanamaması, mevcut sözleşmelerin sona ermesi, yeni ihale sürecinin yetişmemesi ve hizmetlerin aksamaması gibi gerekçeler kullanıldığı belirlendi.
Belediye yönetimi, bu yöntemin kamu hizmetlerinin kesintiye uğramaması için tercih edildiğini bildirdi.
Sayıştay ise ihale hazırlığının uzaması ve sözleşme sürelerinin yönetilememesi gibi durumların önceden planlanabilir olduğunu, bunların pazarlık usulüne başvurmak için gerekli öngörülemezlik koşulunu karşılamadığını belirtti.
Diğer ihale bulgularında, 23 taşınmazın kiralama ihalelerindeki geçici ve kesin teminatların toplam kira süresi üzerinden hesaplandığı, bazı hizmet ve yapım işlerinde zorunlu sözleşmelerin düzenlenmediği ve buna bağlı olarak sözleşme damga vergisinin tahsil edilmediği tespit edildi.
Yapım işlerinde sonradan belirlenen yeni birim fiyatlara ilişkin iş miktarlarının kayda geçirilmemesi nedeniyle revize birim fiyat uygulamasının yapılamadığı da raporda yer aldı.
Sayıştay, 2025 yılındaki birçok ihalede belediye başkan yardımcılarının, kendilerine bağlı müdürlüklerdeki ihale yetkilileri tarafından ihale komisyonu başkanı olarak görevlendirilmesini de idari hiyerarşiye aykırı buldu.
Sebze halinde 15 işyerinin sistem kaydı yok
Zonguldak Belediyesi Toptancı Haline ilişkin incelemede 35 işyerinden yalnızca 20'sinin Hal Kayıt Sistemi'nde kayıtlı olduğu tespit edildi.
Sayıştay, kayıtlı olmayan işyerlerinden hal rüsumunun tahsil edilemediğini belirtti.
Sebze ve meyve taşıyan araçların hale giriş ve çıkışlarında düzenli tartım yapılmadığı, kantar kayıtlarının yalnızca ayın belirli günlerine ait olduğu ve şehir giriş-çıkışlarında gerekli denetim noktalarının bulunmadığı da raporda yer aldı.
Belediye yönetimi, bazı işyerlerinin evrak eksikliği nedeniyle aktif olmadığını, fiziki denetim noktalarının yer ve trafik koşulları nedeniyle kurulamadığını bildirdi.
Kıyı ve sahil şeritlerindeki ruhsatsız veya ruhsata aykırı yapılara ilişkin idari para cezalarının mevzuatta öngörülen bir kat artırımlı uygulanmaması da ayrı bir bulgu oluşturdu.
Hakedişler zamanında ödenmedi, icra masrafı ve faiz oluştu
Sayıştay, belediyenin ihale ve doğrudan temin yoluyla yaptırdığı mal, hizmet ve yapım işlerine ilişkin hakediş ödemelerini zamanında gerçekleştirmediğini belirledi.
Geciken ödemeler nedeniyle belediye aleyhine ilamsız icra takipleri başlatıldığı, bu takiplerin faiz, vekâlet ücreti ve icra masrafları gibi ek mali yükümlülüklere neden olduğu tespit edildi.
Belediye yönetimi, nakit yetersizliği nedeniyle yüklenicilere ödeme yapılamadığını açıkladı.
Raporda, 2025 yılı sonu itibarıyla ayrıca 1 milyon 174 bin 485 liralık vadesi geçmiş vergi borcu bulunduğu kaydedildi. Belediye, bu borcun ekonomik sıkıntılar nedeniyle zamanında ödenemediğini ve İller Bankası payından kesildiğini bildirdi.
Personel giderleri yasal sınırı 137,6 milyon lira aştı
Sayıştay, belediye ve belediye şirketlerinde çalışan personelin toplam giderinin mevzuatta belirlenen sınırın üzerine çıktığını tespit etti.
Rapora göre 2025 yılında uygulanması gereken personel gideri üst sınırı 594 milyon 217 bin 83 lira olarak hesaplandı.
Ancak şirket personeli dahil toplam personel gideri 731 milyon 816 bin 583 liraya ulaştı.
Bunun 254 milyon 206 bin 66 lirası belediyenin kendi personeline, 477 milyon 610 bin 517 lirası ise şirket personeline yapılan ödemelerden oluştu.
Sayıştay, yasal sınırın 137 milyon 599 bin 500 lira aşıldığını, bu tutarın yeniden değerleme uygulanmış bütçe gelirine oranının yüzde 9,26 olduğunu ve yıl içerisinde işçi istihdamının sürdüğünü belirledi.
Belediye yönetimi bulguyu kabul ederek personel gider oranı mevzuatta öngörülen düzeye ininceye kadar yeni personel alımı yapılmayacağını açıkladı.
Üç kişilik başkan yardımcılığı kadrosunda dört kişi tespiti
Sayıştay, belediyenin norm kadro düzenlemesi uyarınca üç belediye başkan yardımcılığı kadrosuna sahip olmasına rağmen, meclis üyeleri arasından yapılan görevlendirmeler hariç dört kişinin bu görevde bulunduğunu tespit etti.
Belediye yönetimi, söz konusu işlemin atama değil görevlendirme olduğunu ve ilgili kişiye belediye başkan yardımcısı maaşı ödenmediğini bildirdi.
Sayıştay, boş kadro bulunmayan bir göreve görevlendirme yapılamayacağını ve maaş ödenmemesinin işlemi mevzuata uygun hale getirmediğini belirtti.
Zabıta hizmetlerinde de personel görevlendirmelerine ilişkin aykırılıklar saptandı. Kadrosu zabıta olmayan 6 memur ile belediye şirketi üzerinden çalışan 10 işçinin zabıta hizmetlerinde görevlendirildiği, buna karşılık 13 zabıta memurunun başka müdürlüklerde çalıştığı tespit edildi.
Fazla mesai kayıtlarında çalışılmayan saatler için ödeme
Sayıştayın personel devam kontrol sistemi kayıtlarıyla fazla mesai puantajlarını karşılaştırması sonucunda, bazı çalışanlara fiilen çalıştıkları sürenin üzerinde fazla mesai yazıldığı belirlendi.
Raporda, 2025 yılı Kurban Bayramı'nda bazı personelin puantaj kayıtlarında çalışıyor görünmesine rağmen elektronik giriş-çıkış kayıtlarında işyerinde bulunmadığı tespitine yer verildi.
Örnek olarak incelenen bir personelin haziran ayında 41 saat fazla mesai yapmış gibi kaydedildiği, ancak sistem verilerine göre fiilî fazla mesaisinin 11 saat 35 dakika olduğu belirtildi.
Belediye yönetimi bu bulguyu kabul ederek gerekli tedbirlerin alınacağını bildirdi.
İki işçi bir yılda 1.300 saatin üzerinde fazla mesai yaptı
Fazla çalışma sürelerine ilişkin bir başka bulguda, denetlenen 797 işçiden 89'unun yıllık yasal sınır olan 270 saatin üzerinde fazla mesai yaptığı tespit edildi.
Bu işçilerden ikisinin yıllık fazla çalışma süresinin 1.300 saati aştığı, 17 işçinin ise 500 ila 700 saat arasında fazla mesai yaptığı kaydedildi.
Özel Kalem Müdürlüğünde görevli 11 personelin yıllık 270 saat sınırını aştığı ve bu kişilerin toplam 6 bin 764 saat fazla çalışma gerçekleştirdiği de raporda yer aldı.
Sayıştay, fazla çalışma sürelerinin İş Kanunu'na uygun hale getirilmesini istedi.
678 işçinin geçmiş yıllardan kullanılmamış izni var
Denetimde, belediye şirketinde görev yapan 797 işçiden 678'inin geçmiş yıllardan devreden yıllık ücretli izinlerinin bulunduğu belirlendi.
Bu çalışanlardan 72'sinin kullanılmamış izin süresinin 100 günü aştığı tespit edildi.
Belediye yönetimi, yıllık izinlerin mevzuata uygun kullandırıldığını savundu.
Sayıştay, kullanılmayan izinlerin iş sözleşmelerinin sona ermesi halinde son ücret üzerinden ödenmesi gerekeceğini, bu durumun belediye için ek mali yük oluşturabileceğini belirterek izinlerin planlı kullandırılmasını istedi.
80 yeni işçiden 56'sının dosyasında yalnızca adli sicil kaydı bulundu
Personel alımlarına ilişkin incelemede, belediyenin personel şirketi üzerinden istihdam ettiği 80 işçiden yalnızca 24'ünün güvenlik soruşturması ve arşiv araştırmasının yapıldığı belirlendi.
Diğer 56 işçinin dosyasında yalnızca adli sicil kaydı bulunduğu tespit edildi.
Sayıştay, soruşturma ve araştırma verileri bulunan 24 kişiyle ilgili sonuçların da değerlendirme komisyonunda incelenmediğini bildirdi. Bazı çalışanların hak mahrumiyetleri devam etmesine rağmen fiilen kamu görevi yürüttüğü raporda yer aldı.
Belediye yönetimi, ilgili makamlara gerekli başvuruların yapıldığını ancak İŞKUR ilanlarının süre sınırı ve arşiv araştırması cevaplarının gecikmesi nedeniyle personelin sonuçlar beklenmeden işe başlatıldığını açıkladı.
Sosyal denge sözleşmesinde mevzuat dışı hükümler
Sayıştay, belediye ile sendika arasında 1 Nisan 2024-31 Aralık 2025 dönemini kapsayan sosyal denge tazminatı sözleşmesindeki bazı düzenlemeleri de mevzuata aykırı buldu.
Sözleşmede sendika temsilcilerine tefriş edilmiş oda tahsis edilmesi, eğitim faaliyetlerinde salon ve araç-gereç kolaylığı sağlanması ile çalışanların eş ve çocuklarının bazı sosyal tesislerden ücretsiz yararlanmasına ilişkin hükümler bulunduğu belirlendi.
Belediye yönetimi, sözleşme kapsamına girmemesi gereken düzenlemelerin 2026 yılı itibarıyla iptal edileceğini bildirdi.
897 milyon liralık sermaye ödeneğinden 46 milyon lira harcandı
Sayıştayın mali yapı incelemesine göre belediyenin 2025 yılı başlangıç bütçesinde 3 milyar 300 milyon liralık ödenek öngörüldü. Yıl içerisinde yapılan düzenlemelerin ardından toplam ödenek 4 milyar 544 milyon 18 bin liraya yükseldi.
Buna karşılık gerçekleşen bütçe giderleri 1 milyar 812 milyon 231 bin 615 lira olurken, 1 milyar 602 milyon 813 bin liralık ödenek iptal edildi.
Sermaye giderleri için ayrılan 897 milyon 343 bin 604 liralık toplam ödeneğe karşılık yıl içerisinde yalnızca 46 milyon 1 bin 937 liralık harcama yapıldı. Bu kalemde gerçekleşme oranı yüzde 5,13 oldu.
Mal ve hizmet alımlarına yönelik bütçe harcamaları ise 1 milyar 478 milyon liraya ulaştı.
Rapordaki üç yıllık karşılaştırmada, belediyenin bütçe giderlerinin 2024 yılında 1 milyar 376 milyon lira iken 2025'te 1 milyar 812 milyon liraya yükseldiği, sermaye giderlerinin ise aynı dönemde yüzde 66,45 azaldığı görüldü.
Faaliyet sonuçlarında 509 milyon liralık olumlu sonuç enflasyon düzeltmesinden sonra oluştu
Belediyenin ayrıca sunulan 2025 yılı Faaliyet Sonuçları Tablosu'nda tahakkuk esaslı faaliyet gelirleri 1 milyar 647 milyon 145 bin 599 lira, faaliyet giderleri ise 2 milyar 312 milyon 243 bin 47 lira olarak yer aldı.
İki tutar arasındaki fark, enflasyon düzeltmesi öncesinde 665 milyon 97 bin 448 lira gider fazlasına karşılık geldi.
Tabloda 1 milyar 174 milyon 849 bin 310 liralık enflasyon düzeltmesi yer alması sonucunda dönem olumlu faaliyet sonucu 509 milyon 751 bin 862 lira olarak gösterildi.
Dolayısıyla mali tablodaki olumlu faaliyet sonucu, gelirlerin giderleri doğrudan karşılamasından değil, enflasyon düzeltmesinin muhasebe sonucuna dahil edilmesinden kaynaklandı.
Denetim raporunun bütçe gelirlerine ilişkin tablolarında ise farklı toplamlar yer aldı. Raporun 4'üncü sayfasındaki 2025 yılı net bütçe tahsilatı toplamı 1 milyar 499 milyon 402 bin 363 lira olarak gösterilirken, 5'inci sayfadaki üç yıllık karşılaştırma tablosunda 2025 yılı bütçe gelirleri toplamı 1 milyar 563 milyon 42 bin 613 lira olarak kaydedildi. İki tutar arasındaki 63 milyon 640 bin 249 liralık fark, sermaye gelirleri satırındaki tutarla aynı büyüklükte. Raporda iki toplam arasındaki farkın nedeni ayrıca açıklanmadı.
Beş bulgu önceki yıldan devam etti
Sayıştay raporunun ekindeki izleme tablosunda, 2024 yılı denetiminde tespit edilen beş bulgunun 2025 yılında giderilmediği belirtildi.
Bu bulgular; zabıta kadrosunda olmayan personelin zabıta hizmetlerinde çalıştırılması, personel giderlerinin mevzuattaki sınırı aşması, kamuya olan vadesi geçmiş veya yapılandırılmış borçların mali tablolara eksik yansıtılması, ticari plakaların ihalesiz ve süresiz kullandırılması ile işçilerin birikmiş yıllık izinlerinin kullandırılmasına ilişkin tedbirlerin alınmaması olarak sıralandı.
Sayıştayın iç kontrol değerlendirmesinde de belediyenin kurumsal ve operasyonel risklerini belirlemediği, ön mali kontrol sistemini mevzuata uygun kurmadığı, bilgi yönetim sistemlerinde bilgi güvenliği ve yedekleme gerekliliklerinin karşılanmadığı tespit edildi.